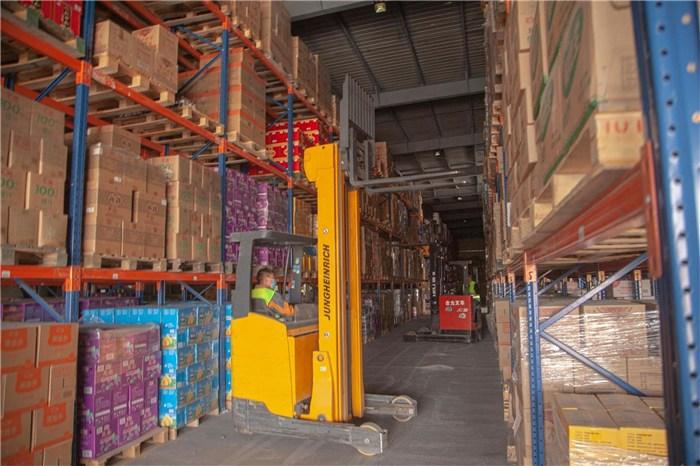
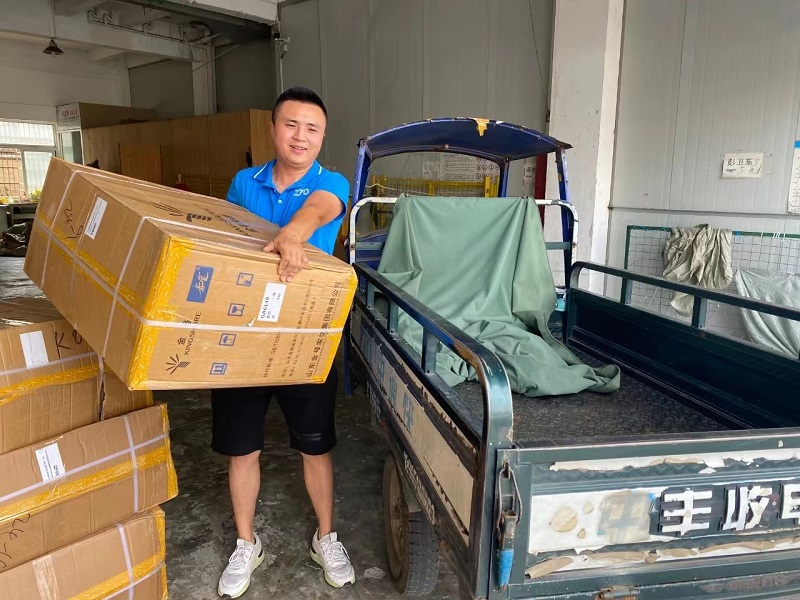
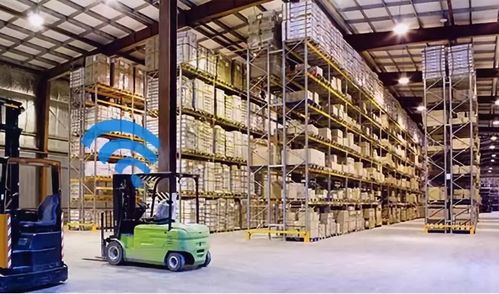
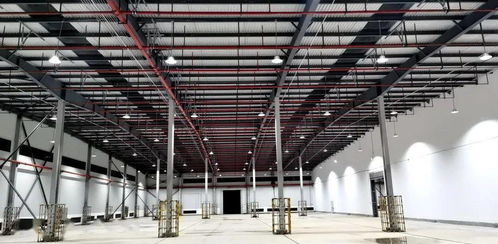
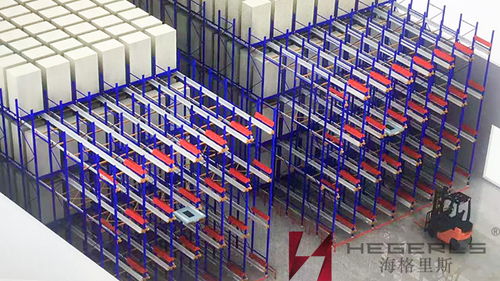
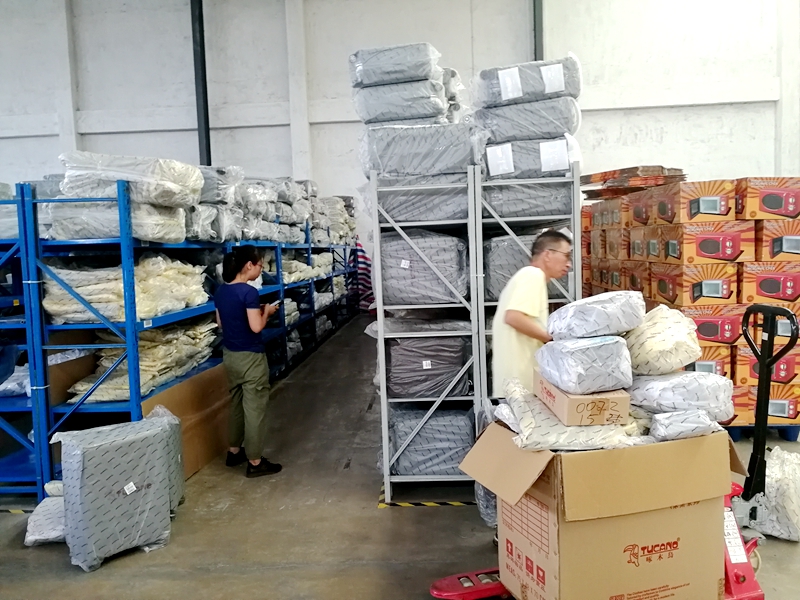
倉儲費用是物流總成本中的剛性支出,其測算準(zhǔn)確度直接影響企業(yè)定價策略、預(yù)算控制乃至供應(yīng)鏈整體效率。對于普通貨物(不含危險品、冷鏈等特殊品類)倉儲服務(wù),費用測算需從成本分解、計價模型到邊界調(diào)整三層層層展開。本文從財務(wù)測算與運營視角,系統(tǒng)性拆解該項服務(wù)的費用結(jié)構(gòu)及實操改良方案。\n\n一、普通倉儲費用的基本構(gòu)成元件\n\n倉儲費用并非單一均價,按發(fā)生動因可分為四類基礎(chǔ)元件:\n\n第一是空間成本。指倉庫庫房的使用費用,實際測算環(huán)節(jié)必須結(jié)合平面庫位利用率(堆存面積與總面積的比值)×收發(fā)貨緩沖區(qū)±通道及消防疏散通道(一般而言承重流轉(zhuǎn):場內(nèi)主要通道占空間比參考安全法規(guī)定≥1目確認面積)。經(jīng)驗級計算精確為金額月/10平,帶承重地面和月臺的庫比分——即萬元/00013公式平方米*0.79吞吐修正稅等二次報價元素較多…此處區(qū)分平庫/樓庫/貼倉陰影面積的造價本定額不同。實際目標(biāo)是以\
普通貨物倉儲費用測算 構(gòu)成、方法與實操要點
更新時間:2026-11-03 10:22:01
如若轉(zhuǎn)載,請注明出處:http://www.hebeijx.com.cn/product/114.html
PRODUCT
產(chǎn)品列表